¿Puedo comprar un departamento si trabajo por recibos por honorarios?
María José Calle
20/10/2026
3 minutos
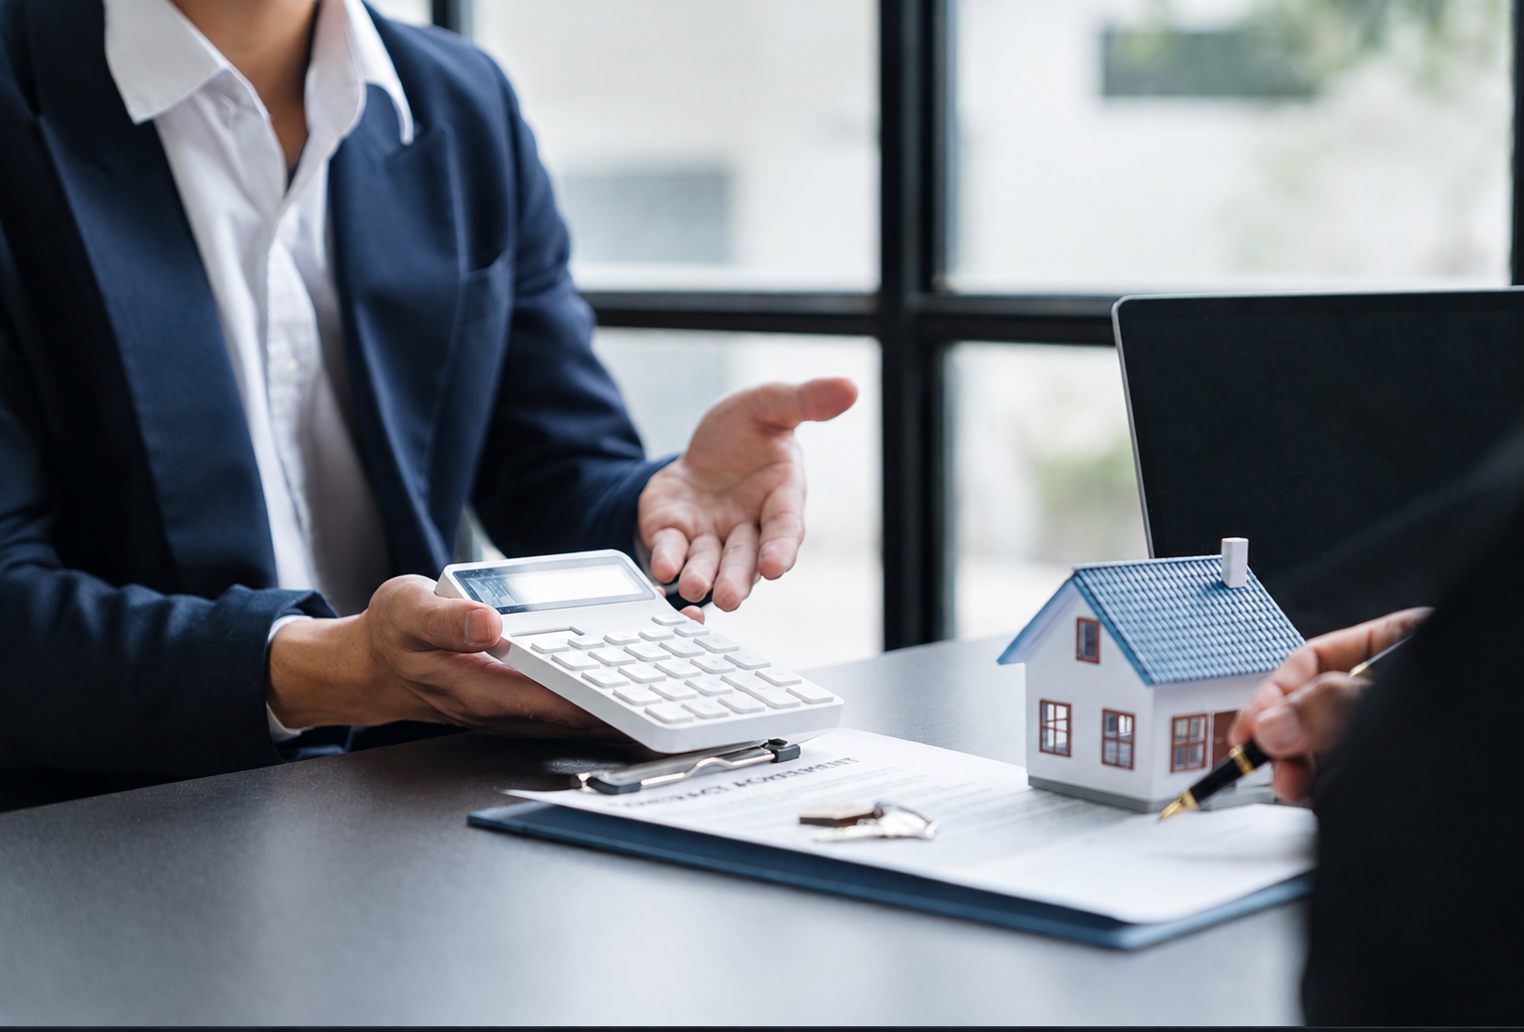
Sí. Si trabajas por recibos por honorarios, también puedes solicitar un crédito hipotecario. No necesitas estar en planilla para iniciar una evaluación: las entidades financieras pueden considerar ingresos de trabajadores independientes, siempre que puedan acreditarse y cumplan sus condiciones de financiamiento.
La principal diferencia está en cómo sustentas tu capacidad de pago. En lugar de boletas de sueldo, pueden solicitarte recibos por honorarios, declaraciones tributarias y movimientos bancarios. Los documentos y criterios específicos varían de una entidad a otra.
¿Cómo evalúan un crédito hipotecario para independientes?
Las entidades financieras evalúan tu capacidad de pago, historial crediticio, obligaciones vigentes y comportamiento de ingresos. Si no recibes el mismo monto todos los meses, cobra especial importancia poder demostrar cómo han evolucionado tus ingresos a lo largo del tiempo.
¿Qué documentos puedes necesitar?
Los requisitos varían según la entidad financiera y tu perfil. Si emites recibos por honorarios, estos son algunos de los documentos que podrían solicitarte:
• DNI.
• RUC.
• Recibos por honorarios de los últimos meses.
• Declaración Jurada de Renta de Cuarta Categoría.
• Otros documentos para sustentar ingresos, según la evaluación del banco.
Si además tienes un negocio propio u otras fuentes de ingreso, la documentación puede cambiar. Antes de reunirla, consulta los requisitos vigentes en las entidades financieras que estés evaluando.
¿Qué más considera el banco?
1. Regularidad de ingresos
Se evalúa si tus ingresos permiten sostener la cuota, aunque no recibas el mismo monto todos los meses.
2. Historial crediticio
Un buen comportamiento de pago y tu nivel de endeudamiento son relevantes para la evaluación.
3. Deudas vigentes
Las obligaciones de tarjetas y otros préstamos reducen el dinero disponible para pagar una hipoteca.
4. Cuota inicial
Una cuota inicial mayor puede reducir el monto a financiar. Sin embargo, el porcentaje mínimo y las condiciones dependen de cada producto y de tu evaluación crediticia.
Cómo prepararte para solicitar tu crédito hipotecario
• Recibe tus pagos mediante cuentas bancarias y conserva sus comprobantes.
• Organiza tus recibos por honorarios y declaraciones tributarias.
• Revisa tu Reporte de Deudas de la SBS.
• Calcula una cuota que puedas pagar incluso en meses de menores ingresos.
• Ahorra para la inicial y los gastos asociados.
• Solicita una evaluación financiera antes de separar un departamento.
¿Y si tus ingresos cambian mes a mes?
Tener ingresos variables no te descalifica automáticamente. Las entidades pueden revisar tu historial de ingresos y solicitar distintos sustentos para estimar tu capacidad de pago.
Para definir tu presupuesto, considera un ingreso mensual prudente, no solo tu mejor mes de facturación.
Comprar un departamento siendo independiente sí requiere planificación
Trabajar por recibos por honorarios no significa que debas postergar indefinidamente la compra de tu depa. Significa que necesitas demostrar tus ingresos de una manera distinta y llegar al proceso con mayor orden.
Antes de separar, pregunta qué alternativas de financiamiento existen, qué documentos te pedirán y qué monto de crédito podrías obtener. Esa información te permitirá concentrar la búsqueda en departamentos que realmente encajen contigo.
Escrito por: María José Calle
Regresar al blog

